Pese al freno del declive general, la industria operó en julio con alta capacidad ociosa y evidencia una brecha creciente entre sus diversos rubros productivos. Petróleo y agro trabajan por encima del punto de equilibrio, mientras automotrices y metalmecánica padecen gran parte de la caída.
La industria argentina dejó de caer en picada, pero sigue con una gran parte de sus máquinas apagadas.
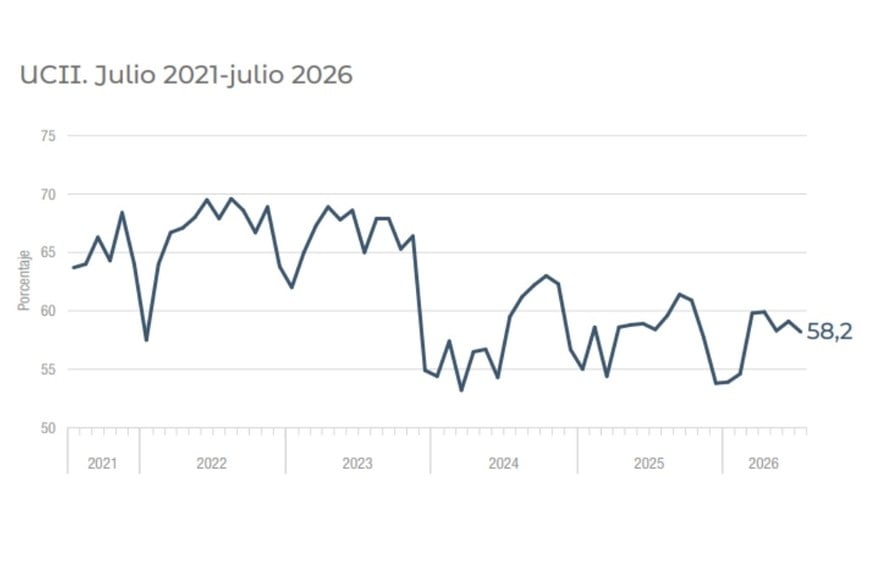
El INDEC informó este lunes que la utilización de la capacidad instalada alcanzó en julio el 58,2%, apenas por debajo del 58,4% registrado un año atrás. La comparación interanual parece mostrar estabilidad. La serie más larga, sin embargo, expone otra cosa: después del quiebre observado a comienzos de 2024, el aparato manufacturero no logró regresar al escalón de utilización que había mostrado durante buena parte de 2022 y 2023.
Tampoco aparece todavía una recuperación sostenida dentro de 2026. El indicador pasó de 53,9% en enero a 59,8% en marzo y 59,9% en abril; luego bajó a 58,3% en mayo, repuntó a 59,1% en junio y volvió a 58,2% en julio. La industria dejó atrás los mínimos, pero permanece sin una tendencia ascendente capaz de reducir de manera consistente la capacidad ociosa.
La secuencia completa evidencia una tensión que viene apareciendo en los últimos indicadores productivos: los sectores vinculados con recursos naturales y algunos mercados externos funcionan a un ritmo mucho más alto que buena parte de la industria que depende del mercado doméstico.
El promedio esconde dos industrias
El 58,2% nacional reúne situaciones que están cada vez más alejadas entre sí. La refinación de petróleo utilizó en julio el 89,9% de su capacidad productiva; las industrias metálicas básicas, 71,8%; papel y cartón, 69,6%; alimentos y bebidas, 66%; y sustancias y productos químicos, 61,4%.
En el extremo contrario, la metalmecánica excluida la industria automotriz trabajó al 38,3%; las terminales automotrices, al 39%; caucho y plástico, al 40,2%; textiles, al 45,3%; y los productos minerales no metálicos, al 48,6%.
No es sólo una distancia entre sectores. También se amplió respecto de un año atrás. Metalmecánica había utilizado 49% de su capacidad en julio de 2025 y perdió 10,7 puntos porcentuales. Los minerales no metálicos pasaron de 57,1% a 48,6% y las automotrices, de 44,1% a 39%.
Del otro lado, refinación de petróleo escaló desde 81,7% hasta 89,9%, mientras las metálicas básicas subieron de 63,9% a 71,8% y papel y cartón de 59,7% a 69,6%.
Así, el promedio nacional permanece prácticamente inmóvil porque los bloques que aumentaron la utilización compensan estadísticamente el deterioro de otros sectores, sin que eso implique una recuperación generalizada del aparato fabril.
Las exportaciones no derraman en las fábricas
El sector automotor ofrece el ejemplo más directo del desacople. Las exportaciones de automóviles y utilitarios aumentaron 28,3% interanual en julio, con una mejora de 26,7% en los envíos a Brasil. Pero el impulso externo no alcanzó para empujar la producción local: la fabricación de vehículos cayó 9,9%, mientras las ventas a concesionarios de automóviles y utilitarios nacionales se desplomaron 48,8%.
En los primeros siete meses, los vehículos nacionales representaron apenas 30,1% de las unidades comercializadas a concesionarios.

La capacidad instalada completa la secuencia. Las terminales trabajaron al 39%, cinco puntos menos que un año atrás. Es decir, más exportaciones convivieron con menor producción y mayor capacidad ociosa porque la mejora externa no compensó la retracción del mercado local.
El dato coincide con un IPI manufacturero que cayó 4,9% interanual en julio y acumuló una contracción de 2,6% durante los primeros siete meses. Doce de las 16 divisiones industriales produjeron menos que un año antes.
La alarma metalmecánica
La situación más pronunciada aparece en metalmecánica, un sector especialmente relevante para el entramado productivo santafesino.

Sólo 38,3% de la capacidad disponible estaba siendo utilizada en julio, contra 49% un año atrás. El INDEC vinculó la caída principalmente con los menores niveles de fabricación de maquinaria agropecuaria y aparatos de uso doméstico.
Los números de producción explican la magnitud. Maquinaria y equipo retrocedió 26,7% interanual y acumula una baja de 20,5%; dentro del bloque, la maquinaria agropecuaria se desplomó 46,6%. El organismo identificó menor producción de tractores, cosechadoras, pulverizadoras autopropulsadas e implementos y señaló una “menor demanda de unidades de fabricación nacional”.
La estadística es nacional y no permite atribuir el 38,3% específicamente a Santa Fe. Pero toca de lleno una cadena con fuerte presencia provincial y agrega una señal de alerta para el corredor fabril de maquinaria agrícola: antes que falta de infraestructura productiva, el sector tiene capacidad disponible que la demanda actual no consigue ocupar.
Petróleo, en la otra punta
La refinación muestra exactamente el movimiento contrario. Con 89,9%, es por amplia diferencia la rama que más utiliza su capacidad instalada y avanzó más de ocho puntos porcentuales respecto de julio del año pasado. El INDEC lo atribuyó al mayor procesamiento de petróleo crudo.
El dato es consistente con el crecimiento que exhibe la actividad extractiva. La producción de petróleo aumentó 12,7% interanual en julio y 16,7% en los primeros siete meses. En particular, el crudo no convencional avanzó 26,1% y alcanzó 3,16 millones de metros cúbicos, mientras la extracción convencional disminuyó 10,3%.

Ahí también se sintió la heterogeneidad de la actividad económica. Mientras la extracción creció con fuerza, los servicios de apoyo para petróleo y gas cayeron 16,6% interanual y acumularon una contracción de 15,7%.
El contraste vuelve a aparecer dentro de alimentos. El bloque utilizó 66% de su capacidad, levemente por encima de 2025, impulsado principalmente por la molienda de oleaginosas, que aumentó 10,7%. Pero el IPI mostró al mismo tiempo una baja de 6,2% en galletitas, productos de panadería y pastas, junto con una menor utilización doméstica de harina de trigo.
El próximo movimiento de la capacidad instalada permitirá saber si ese 58% se convierte finalmente en un piso desde el cual comienza una recuperación industrial o si queda consolidado como el nivel de funcionamiento de una economía donde los motores exportadores avanzan bastante más rápido que las fábricas dependientes de la demanda doméstica.
Fuente: El Litoral
Comenta sobre esta publicación