Los empresarios reclaman bajar impuestos distorsivos, la coparticipación federal cayó 1,2% en términos reales en 8 meses y los gobernadores ven cómo se reduce la recaudación propia mientras Nación deja de hacer inversiones en distritos subnacionales.
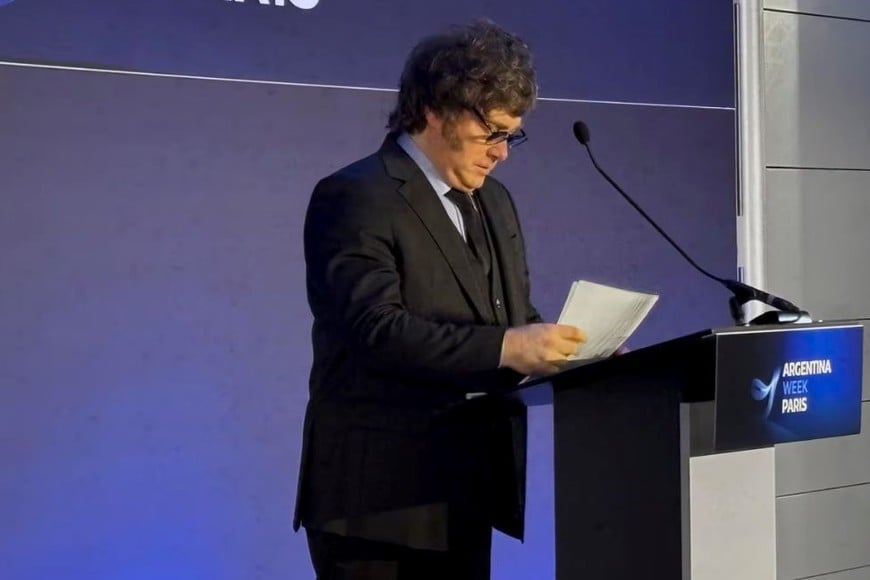
Javier Milei dijo desde Francia que ya bajó la carga fiscal 3 puntos del PBI, que la Argentina “es un país federal” y que “si les molesta Ingresos Brutos, tienen que ir y hablar con los gobernadores”. Los empresarios -PyMEs, industriales, comercio, servicios- vienen reclamando la baja de ese «impuesto distorsivo».
Los mandatarios no discuten esa condición. Pero preguntan cómo sostendrían sus gastos más lo que Nación ha dejado de hacer (por ejemplo rutas) o el pago de servicios de salud, educación y seguridad, en una economía que ya les deja como saldo una baja en la coparticipación federal que en términos reales se redujo 1,2% en 8 meses.
Y a eso se agrega una reducción de los “recursos propios” de los distritos subnacionales. Un análisis del Instituto Argentino de Análisis Fiscal (IARAF), titulado «Radiografía de la recaudación tributaria propia acumulada a agosto de las provincias y CABA», revela un escenario generalizado de contracción en las arcas provinciales.
En lo que va del año
Al analizar los datos acumulados al octavo mes del año, el reporte señala que «con relación al año 2025, el consolidado cayó un 3,2% en términos reales». El sesgo negativo se profundiza al extender la serie al mediano plazo: «Con relación al año 2023, 19 jurisdicciones están recaudando menos y el consolidado cayó un 9,4%».
El comportamiento global de los recursos tributarios provinciales está fuertemente supeditado a la evolución del impuesto sobre los Ingresos Brutos, dado que el reporte remarca que se evalúa «la evolución de la recaudación de ingresos brutos, que explicó el 77% de la recaudación tributaria propia«.
Variación interanual (2025 vs. 2026): La recaudación de Ingresos Brutos del consolidado provincial sufrió un descenso interanual del 4,2% en términos reales, registrándose contracciones en 20 de las 24 jurisdicciones analizadas.
Evolución trienal (2023 vs. 2026): Frente al mismo período de 2023, el tributo acumula una caída real del 13,1% a nivel consolidado global.
No obstante, el IARAF hace una salvedad técnica fundamental: «Durante 2023, la Ciudad Autónoma de Buenos Aires registró una recaudación extraordinaria del impuesto sobre los Ingresos Brutos como consecuencia del gravamen aplicado sobre los intereses generados por las LELIQs».
Por esta razón, el estudio calcula de manera complementaria el consolidado de las 23 provincias excluyendo a la capital federal, observando que «al excluir a la Ciudad Autónoma de Buenos Aires la caída se reduce al 7,7%», lo que ofrece una métrica más representativa de la actividad económica del interior del país.
Heterogeneidad provincial
Al analizar la totalidad del mapa tributario, el estudio señala de forma explícita que «se observa una marcada heterogeneidad entre jurisdicciones». El resto de los gravámenes provinciales presentó el siguiente comportamiento acumulado a agosto de 2026:
- Impuesto a los Sellos: registró un descenso interanual del 7,4% real respecto a 2025, aunque mantiene una recuperación acumulada del 8,5% real frente a los niveles de 2023.
- Impuesto Inmobiliario: exhibió un incremento interanual del 7,1% real comparado con 2025 y un alza acumulada del 13,9% real respecto a 2023.
- Impuesto Automotor: tuvo un retroceso del 4,3% real interanual frente a 2025 y una baja del 5,9% real frente al acumulado de 2023.
- Otros tributos: tuvieron una expansión interanual del 27,5% real respecto a 2025 y una suba del 3,2% real respecto a 2023.
Radiografía de Santa Fe
En el entramado fiscal provincial, la Provincia de Santa Fe se sitúa en el bloque de jurisdicciones con un desempeño comparativo relativamente más estable que la media nacional, aun cuando a la baja de actividad que impacta en la reducción de Ingresos Brutos, se suman algunos beneficios otorgados por la provincia.
En el acumulado a agosto de 2026, la recaudación propia total santafesina experimentó una ligera contracción del 2,0% en términos reales respecto al mismo período de 2025. Al comparar el nivel de 2026 con el de 2023, Santa Fe registra un descenso real del 3,3%.
De todas maneras desde el ministerio a cargo de Pablo Olivares señalan que las bajas en inmobiliario y patente automotor están atemperadas ya que en el parcial a 8 meses se incluye el peso del pago total anual aportado por contribuyentes en el inicio del período. El pago total anual fue creciendo y pone algo de distorsión en la estadística.

Con estas salvedades, en la clasificación trazada por el IARAF para el grupo de jurisdicciones con caídas de entre 0% y 10% en el período 2023-2026, el informe destaca puntualmente que «Santa Fe exhibe el mejor desempeño relativo (-3,3%), mientras que Jujuy presenta la mayor contracción (-10,0%)».
Los datos santafesinos en detalle son los siguientes:
- Impuesto a los Ingresos Brutos: Interanual (2025 vs. 2026) cayó un 2,3% en términos reales. Trienal (2023 vs. 2026): tuvo un descenso real acumulado del 6,3%.
- Impuesto a los Sellos: Interanual (2025 vs. 2026) registró un descenso del 4,9% real. Trienal (2023 vs. 2026): mostró un crecimiento del 7,1% real.
- Impuesto Inmobiliario: Interanual (2025 vs. 2026) creció un 5,8% en términos reales. Trienal (2023 vs. 2026): anotó un importante incremento real acumulado del 30,0%.
- Impuesto Automotor: Interanual (2025 vs. 2026) se incrementó un 6,8% real. Trienal (2023 vs. 2026): exhibió un aumento del 21,7% en términos reales.
- Otros Tributos: Interanual (2025 vs. 2026) registró una caída del 7,8% real. Trienal (2023 vs. 2026): tuvo un crecimiento acumulado del 51,2% real.
Fuente: El Litoral